
Recenzja Mintos
Mintos to największa europejska platforma inwestycyjna typu P2P. Sprawdziliśmy, jak działa, jakie oferuje zwroty, ile kosztuje i czy warto zacząć inwestować w 2026 roku. Przeczytaj nasze opinie o Mintos.
Mintos wystartował w 2015 roku na Łotwie jako platforma pożyczek społecznościowych. Od tego czasu przeszedł gruntowną transformację. Dziś to licencjonowana firma inwestycyjna nadzorowana przez Latvijas Banka (bank centralny Łotwy), działająca zgodnie z dyrektywą MiFID II.
Platforma łączy inwestorów indywidualnych z firmami pożyczkowymi z całej Europy. Poza klasycznymi pożyczkami P2P oferuje też obligacje ułamkowe, fundusze ETF, inwestycje w nieruchomości i produkt Smart Cash. Do tej pory zarejestrowało się ponad 600 000 inwestorów, a aktywa pod zarządzaniem przekraczają 600 mln EUR.
Regulacja przez łotewski bank centralny oznacza, że pożyczki na Mintos mają formę papierów wartościowych z numerami ISIN (Notes). To istotna zmiana w porównaniu z wcześniejszym modelem cesji wierzytelności. Inwestorzy objęci są systemem rekompensat do 20 000 EUR (90% strat) w przypadku upadłości platformy.
Dlaczego warto rozważyć Mintos? Średni roczny zwrot z pożyczek wynosi 9-13%, minimalna inwestycja to 50 EUR, a interfejs dostępny jest po polsku. Platforma daje dostęp do pożyczek z kilkudziesięciu krajów, co pozwala na szeroką dywersyfikację geograficzną i walutową.
Mintos w pigułce
- Największa platforma pożyczek P2P w Europie z ponad 600 000 inwestorów
- Licencjonowana firma inwestycyjna (Latvijas Banka, numer licencji 06.06.08.719/534)
- Pożyczki jako regulowane papiery wartościowe (Notes) z numerami ISIN
- Średni roczny zwrot z pożyczek: 9-13%
- Minimalna inwestycja: 50 EUR
- Ochrona inwestorów do 20 000 EUR w ramach systemu rekompensat
- Dostępne produkty: pożyczki P2P, obligacje ułamkowe, ETF-y, nieruchomości, Smart Cash
- Inwestowanie w pożyczki z ponad 30 krajów
- Rynek wtórny umożliwiający szybki dostęp do środków
- Interfejs i obsługa klienta w języku polskim
Jak działa Mintos?
Mechanizm działania Mintos jest stosunkowo prosty. Platforma współpracuje z firmami pożyczkowymi (lending companies) z różnych krajów. Firmy te udzielają pożyczek konsumentom i przedsiębiorstwom, a następnie wystawiają udziały w tych pożyczkach na Mintos jako regulowane papiery wartościowe (Notes).
Ty jako inwestor kupujesz te Notes i otrzymujesz odsetki w miarę spłacania pożyczki przez pożyczkobiorcę. Zanim firma pożyczkowa zostanie dopuszczona na platformę, Mintos przeprowadza wieloetapową analizę:
- Ocena sytuacji finansowej firmy, jej stabilności i historii działalności
- Analiza jakości zarządzania ryzykiem i procesów windykacyjnych
- Weryfikacja sprawozdań finansowych i zgodności z regulacjami
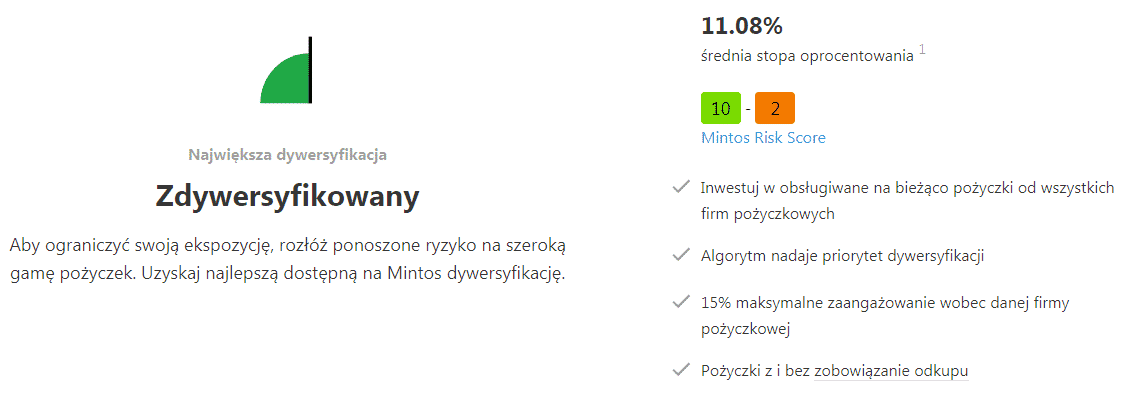
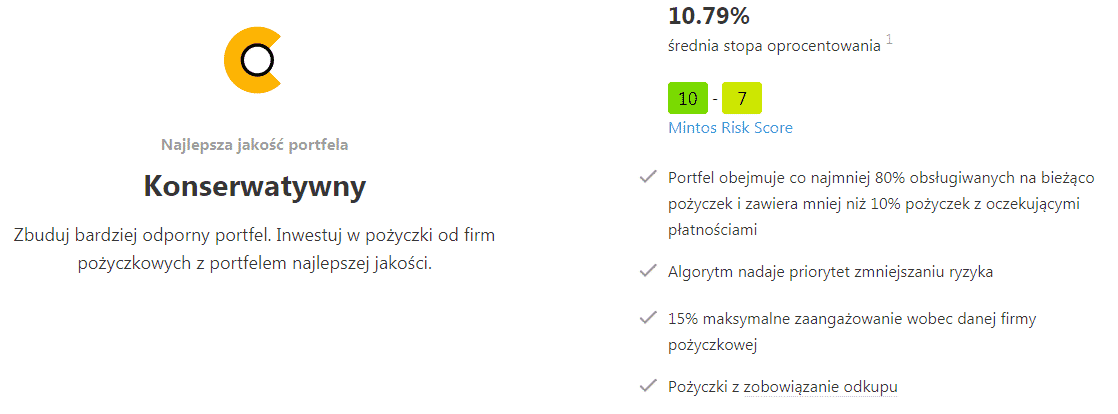
Każda firma pożyczkowa otrzymuje ocenę Mintos Risk Score w skali od 1 do 10, gdzie 10 oznacza najniższe ryzyko. Ocena aktualizowana jest co kwartał na podstawie bieżących danych finansowych. Firmy z oceną 1-4 oznaczają najwyższe ryzyko.
Dla początkujących inwestorów Mintos oferuje gotowe strategie inwestycyjne, które automatycznie dywersyfikują portfel. Nie musisz posiadać specjalistycznej wiedzy, by zacząć. Wystarczy wybrać strategię i wpłacić środki.
Średni roczny zwrot z pożyczek na Mintos wynosi 9-13%, w zależności od wybranej strategii i poziomu ryzyka. To znacząco więcej niż na lokatach bankowych czy kontach oszczędnościowych, choć trzeba pamiętać o wyższym ryzyku.
Porównanie zwrotów z różnych form inwestowania
Porównanie średnich rocznych zwrotów
| Forma inwestycji | Średni roczny zwrot |
|---|---|
Lokaty bankowe (Polska) | 4-5% |
Obligacje skarbowe | 5-6% |
Konta oszczędnościowe | 3-5% |
Mintos (pożyczki P2P) | 9-13% |
Fundusze ETF (akcje globalne) | 7-10% (historycznie) |
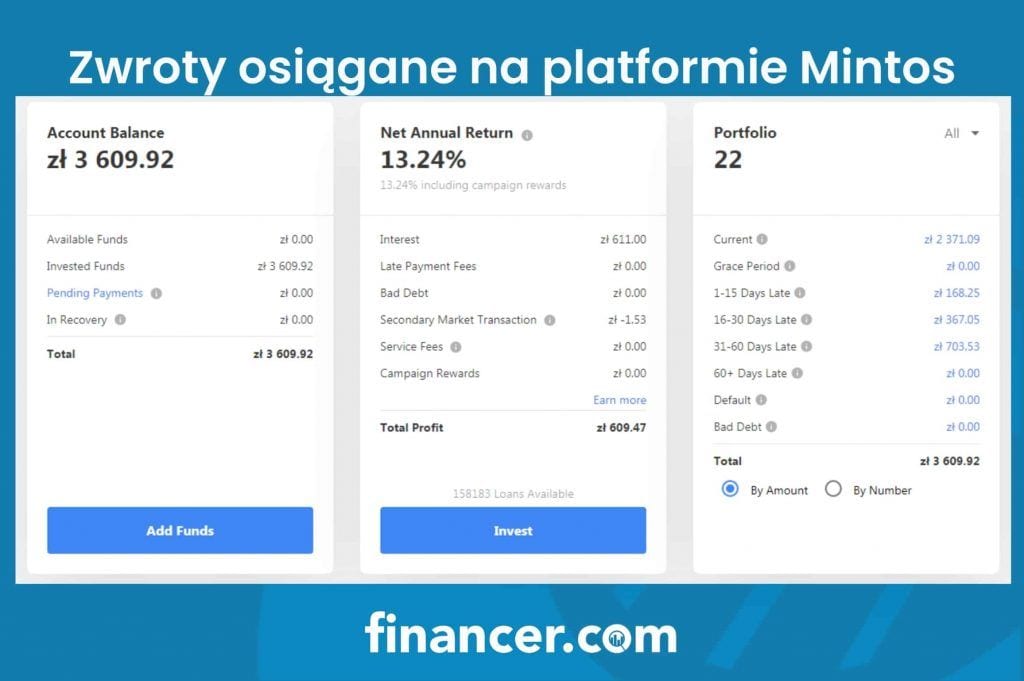
Doświadczeni inwestorzy raportują zwroty na poziomie 11-13% rocznie (XIRR) przy zdywersyfikowanym portfelu z pożyczkami z gwarancją odkupu. Jeden z polskich blogerów finansowych odnotował 12,99% rocznego zwrotu przy portfelu o wartości ponad 62 000 EUR po 6 latach inwestowania na platformie.
Opłaty
Jedną z największych zalet Mintos jest stosunkowo niski poziom opłat. Platforma zarabia głównie na prowizjach od firm pożyczkowych, dzięki czemu inwestor nie płaci za podstawowe funkcje:
- Zakładanie konta i prowadzenie rachunku: bezpłatne
- Wpłaty przelewem bankowym: bezpłatne
- Wypłaty środków: bezpłatne
- Inwestowanie w pożyczki (manualne): bezpłatne
Opłaty za usługi dodatkowe
| Usługa | Opłata |
|---|---|
Strategia Mintos Core | 0,39% rocznie |
Własna strategia automatyczna | 0,29% rocznie |
Sprzedaż na rynku wtórnym | 0,85% |
Wpłata kartą | 2% |
Wymiana walut | Od 0,50% w zależności od pary walutowej |
Smart Cash | 0,19% rocznie |
Podatek od dochodu w Polsce
Dochód z inwestycji na Mintos podlega w Polsce podatkowi od zysków kapitałowych (podatek Belki) w wysokości 19%. Nie ma kwoty wolnej od podatku w tej kategorii, więc każdy zarobiony grosz trzeba rozliczyć.
Mintos udostępnia roczny raport podatkowy, który można pobrać po zalogowaniu. Raport zawiera zestawienie przychodów, kosztów i naliczonych odsetek. Na tej podstawie sam rozliczasz się z urzędem skarbowym na formularzu PIT-38.
Mintos nie pobiera automatycznie podatku u źródła dla polskich rezydentów, co oznacza, że cała odpowiedzialność za rozliczenie leży po Twojej stronie. Warto skonsultować się z doradcą podatkowym, szczególnie przy inwestycjach w różnych walutach, gdzie dochodzą kwestie różnic kursowych.
Kto może zostać inwestorem na Mintos?
Inwestorem na Mintos może zostać zarówno osoba fizyczna, jak i podmiot prawny. Wymagania dla osób prywatnych:
- Ukończone 18 lat
- Rachunek bankowy w kraju UE lub państwie trzecim z równoważnymi standardami AML/CFT
- Pozytywna weryfikacja tożsamości (KYC)
Podmioty prawne (spółki, fundusze) muszą być zarejestrowane w UE lub państwach trzecich spełniających wymogi regulacyjne. Rejestracja konta trwa kilka minut, a weryfikacja tożsamości odbywa się online.
Minimalna inwestycja wynosi 50 EUR (lub równowartość w innej walucie). Do wyboru masz 10 walut, w tym EUR i PLN. Inwestując w PLN, unikasz ryzyka kursowego, choć oferta pożyczek w złotówkach jest mniejsza niż w euro.
Strategie inwestycyjne na Mintos
Mintos oferuje kilka sposobów inwestowania, dostosowanych do różnych poziomów doświadczenia i zaangażowania:
- Mintos Core (zarządzana strategia): Platforma automatycznie dobiera pożyczki. Opłata 0,39% rocznie. Dobra opcja dla początkujących.
- Własna strategia automatyczna: Ustawiasz własne kryteria (ryzyko, oprocentowanie, kraj, waluta), a system inwestuje za Ciebie. Opłata 0,29% rocznie.
- Inwestycje manualne: Sam wybierasz konkretne pożyczki. Bez dodatkowych opłat. Wymaga wiedzy i czasu.
Mintos Core
To najprostsza opcja. Platforma sama dywersyfikuje Twój portfel, dobierając pożyczki od najlepiej ocenianych firm. Strategia priorytetyzuje pożyczki z gwarancją odkupu i wyżej ocenione firmy. Średni zwrot z Mintos Core wynosi 9-11% rocznie po odjęciu opłaty.
Własna strategia automatyczna
Dla inwestorów, którzy chcą większej kontroli. Możesz filtrować pożyczki według kilkunastu kryteriów: Risk Score, oprocentowanie, kraj, waluta, typ pożyczki, okres spłaty. Ustalasz zasady raz, a strategia działa automatycznie. Możesz mieć kilka strategii jednocześnie i w każdej chwili je zatrzymać lub zmodyfikować.
Dodatkowe produkty inwestycyjne
Mintos nie ogranicza się już tylko do pożyczek P2P. Platforma rozszerzyła ofertę o kilka nowych produktów:
- Obligacje ułamkowe (Fractional Bonds): Korporacyjne obligacje wysokooprocentowane dostępne od 50 EUR. Pozwalają na dywersyfikację poza pożyczki P2P.
- Mintos Core ETF: Automatycznie zarządzany portfel funduszy ETF od BlackRock i Amundi. Obejmuje akcje i obligacje globalne.
- Nieruchomości: Inwestycje powiązane z dochodami z wynajmu nieruchomości.
- Smart Cash: Alternatywa dla konta oszczędnościowego, oparta o fundusz rynku pieniężnego BlackRock (rating AAA). Opłata 0,19% rocznie.
Inwestycje manualne
Jeśli wolisz pełną kontrolę nad swoim portfelem, możesz ręcznie wybierać pożyczki. Filtrujesz oferty według kraju, firmy pożyczkowej, oprocentowania, Risk Score, typu pożyczki i wielu innych kryteriów.
Możesz inwestować zarówno na rynku pierwotnym (nowe pożyczki od firm), jak i na rynku wtórnym, gdzie inwestorzy handlują udziałami w pożyczkach między sobą.
| Cecha | Strategia automatyczna | Inwestycje manualne |
|---|---|---|
Sposób działania | Ustal zasady, strategia inwestuje za Ciebie | Sam wybierasz każdą pożyczkę |
Zaangażowanie czasowe | Minimalne (ustaw i zapomnij) | Wysokie (regularna analiza) |
Opłata | 0,29% rocznie | Brak |
Poziom kontroli | Średni (wybierasz parametry) | Pełny (wybierasz konkretne pożyczki) |
Jakie jest ryzyko?
Każda inwestycja, która oferuje zwrot wyższy niż lokata bankowa, wiąże się z ryzykiem. Na Mintos główne ryzyka to:
Ryzyko niewypłacalności pożyczkobiorcy: Pożyczkobiorca może przestać spłacać raty. W takim przypadku firma pożyczkowa uruchamia proces windykacyjny.
Ryzyko niewypłacalności firmy pożyczkowej: Jeśli firma pożyczkowa zbankrutuje, odzyskanie środków może trwać miesiące lub lata. Ok. 15% historycznego portfela Mintos znajduje się w procesie windykacji, głównie z powodu konfliktu na Ukrainie i niewypłacalności firm z okresu COVID-19.
Ryzyko platformy: Choć Mintos jest regulowany i objęty systemem rekompensat do 20 000 EUR, całkowita utrata środków w skrajnym scenariuszu jest teoretycznie możliwa.
Mintos Risk Score
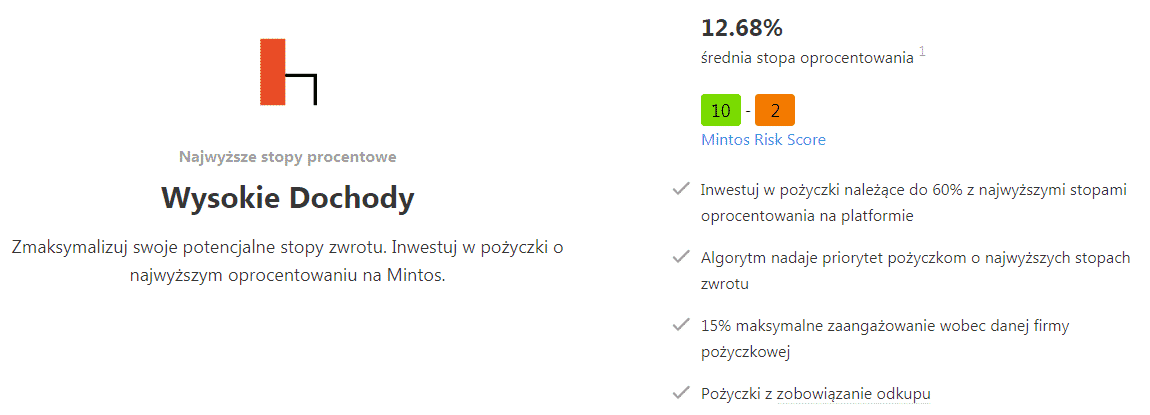
Mintos ocenia ryzyko każdej pożyczki w skali od 1 do 10, gdzie 10 to najniższe ryzyko. Ocena uwzględnia kondycję finansową firmy pożyczkowej, jakość portfela, efektywność windykacji i strukturę transakcji. Wyniki aktualizowane są co kwartał.
Pożyczki z gwarancją odkupu
Część pożyczek na Mintos objęta jest gwarancją odkupu (buyback obligation). Oznacza to, że jeśli pożyczkobiorca nie spłaca rat przez 60 dni, firma pożyczkowa odkupuje pożyczkę i zwraca inwestorowi zainwestowaną kwotę wraz z zaległymi odsetkami.
To popularna opcja wśród początkujących inwestorów, bo zmniejsza ryzyko. Trzeba jednak pamiętać, że gwarancja odkupu jest tak silna, jak firma, która ją wystawia. Jeśli firma pożyczkowa sama zbankrutuje, gwarancja może okazać się bezwartościowa.
Rynek pierwotny i wtórny
Na rynku pierwotnym inwestujesz bezpośrednio w nowe pożyczki. Rynek wtórny pozwala kupować i sprzedawać udziały w pożyczkach od innych inwestorów. Sprzedaż na rynku wtórnym to szybszy dostęp do środków (za opłatą 0,85%), ale też szansa na kupno pożyczek z dyskontem.
Jak minimalizować ryzyko na Mintos?
- Dywersyfikuj portfel, rozdzielając środki między wiele firm i krajów
- Wybieraj pożyczki z gwarancją odkupu, szczególnie na początku
- Preferuj firmy z Risk Score 7-10
- Inwestuj kwoty, których potencjalna utrata nie wpłynie na Twoje finanse
- Inwestując w PLN, unikniesz dodatkowego ryzyka kursowego
- Sprawdzaj regularne raporty Mintos o kondycji firm pożyczkowych
Czy Mintos jest bezpieczny?
Mintos przeszedł drogę od nieregulowanej platformy P2P do licencjonowanej firmy inwestycyjnej. To istotna zmiana. Regulacja przez Latvijas Banka oznacza obowiązkowe audyty, wymogi kapitałowe i nadzór nad działalnością.
Pożyczki na platformie mają formę papierów wartościowych (Notes) z numerami ISIN, zgodnie z dyrektywą MiFID II. Inwestorzy objęci są systemem rekompensat pokrywającym do 90% strat (maks. 20 000 EUR) w przypadku upadłości platformy.
Na Trustpilot Mintos ma ocenę 4 na 5 gwiazdek, bazując na ponad 4400 recenzjach. Użytkownicy chwalą możliwości dywersyfikacji i zwroty, ale zgłaszają obawy dotyczące pożyczek w windykacji i czasem powolnej obsługi klienta.
Czy Mintos to bezpieczna inwestycja? Żadna inwestycja nie jest w 100% bezpieczna. Regulacja i system rekompensat podnoszą poziom ochrony, ale ryzyko straty części lub całości środków zawsze istnieje. Inwestuj tylko kwoty, na których utratę możesz sobie pozwolić.
Źródła
FAQ - Mintos
Czym jest Mintos?
Mintos to największa europejska platforma inwestycyjna typu P2P (peer-to-peer). Umożliwia inwestorom indywidualnym inwestowanie w pożyczki udzielane przez firmy pożyczkowe z różnych krajów. Od 2022 roku jest licencjonowaną firmą inwestycyjną nadzorowaną przez łotewski bank centralny (Latvijas Banka).
Czy inwestycje na Mintos są bezpieczne?
Mintos jest regulowaną firmą inwestycyjną, co podnosi poziom bezpieczeństwa. Inwestorzy objęci są systemem rekompensat do 20 000 EUR w przypadku upadłości platformy. Pożyczki mają formę papierów wartościowych (Notes) z numerami ISIN. Nie eliminuje to jednak ryzyka straty, szczególnie w przypadku niewypłacalności firm pożyczkowych.
Jak rozliczyć podatek z Mintos w Polsce?
Dochód z Mintos podlega w Polsce podatkowi od zysków kapitałowych (19%). Rozliczasz się samodzielnie na formularzu PIT-38. Mintos udostępnia roczny raport podatkowy z zestawieniem przychodów i kosztów. Przy inwestycjach w obcych walutach pamiętaj o uwzględnieniu różnic kursowych.
Ile można zarobić na Mintos?
Średni roczny zwrot z pożyczek na Mintos wynosi 9-13%, w zależności od wybranej strategii i poziomu ryzyka. Doświadczeni inwestorzy z dobrze zdywersyfikowanym portfelem raportują zwroty na poziomie 11-13% rocznie. Po odliczeniu 19% podatku i ewentualnych opłat, realny zysk netto jest odpowiednio niższy.
Jaka jest minimalna kwota inwestycji na Mintos?
Minimalna inwestycja na Mintos wynosi 50 EUR lub równowartość w innej walucie. Do wyboru masz 10 walut, w tym EUR i PLN.
Czy dochód z Mintos jest opodatkowany?
Tak. W Polsce dochód z inwestycji na Mintos podlega podatkowi od zysków kapitałowych w wysokości 19% (podatek Belki). Nie ma kwoty wolnej od podatku dla dochodów kapitałowych. Każdy zarobiony grosz trzeba rozliczyć z urzędem skarbowym.