A
Anonimowy
Ekspert finansowy · Financer
 Napisane przez Grzegorz Pietruczuk
- 13 lip 2026
Dywersyfikacja portfela inwestycyjnego to rozłożenie kapitału na różne klasy aktywów, sektory i rynki geograficzne. Cel jest prosty: ograniczyć ryzyko straty bez rezygnowania z potencjału zysku. Zamiast stawiać wszystko na jedną kartę, rozkładasz środki tak, aby spadek wartości jednej inwestycji nie oznaczał katastrofy dla całego portfela.
Dywersyfikacja portfela inwestycyjnego to strategia polegająca na rozproszeniu inwestycji w różne klasy aktywów, takie jak akcje, obligacje, nieruchomości, surowce czy fundusze ETF. Nie chodzi o kupowanie wszystkiego po trochu. Chodzi o dobieranie instrumentów, które reagują na zmiany rynkowe w różny sposób.
Kluczowe pojęcie to korelacja między aktywami. Jeśli dwa aktywa poruszają się w tym samym kierunku (wysoka korelacja dodatnia), dywersyfikacja między nimi niewiele daje. Prawdziwa dywersyfikacja środków wymaga dobierania instrumentów o niskiej lub ujemnej korelacji. Przykład: gdy akcje tracą na wartości, obligacje skarbowe często zyskują.
Dywersyfikacja nie eliminuje ryzyka całkowicie. Nie ochroni Cię przed globalnym krachem, który dotyka wszystkie rynki jednocześnie (ryzyko systemowe). Chroni natomiast przed ryzykiem specyficznym, czyli problemami konkretnej spółki, branży czy regionu.
Odpowiedź jest prosta: rynki finansowe są nieprzewidywalne. Nikt nie wie, która klasa aktywów przyniesie najlepszą stopę zwrotu w kolejnym roku. W 2022 roku polski indeks WIG20 stracił ponad 20%, podczas gdy obligacje skarbowe indeksowane inflacją przyniosły dodatni realny zwrot. Kto miał oba instrumenty w portfelu, odczuł kryzys znacznie łagodniej.
Prognozy na 2026 rok wskazują na niższe, ale bardziej zrównoważone stopy zwrotu niż w poprzednich latach. Eksperci podkreślają, że obligacje mogą okazać się bardziej atrakcyjne niż akcje w relacji ryzyko do zysku. To pokazuje, jak ważne jest posiadanie różnych klas aktywów w portfelu.
Dywersyfikacja aktywów daje Ci jeszcze jedną przewagę: spokój. Gdy nie musisz obserwować każdego ruchu na giełdzie z obawą o cały swój kapitał, podejmujesz lepsze decyzje inwestycyjne. Emocje są największym wrogiem inwestowania, a zdywersyfikowany portfel pomaga je kontrolować.
Dywersyfikacja portfela inwestycyjnego działa na kilku poziomach jednocześnie. Możesz je łączyć, a najlepsze wyniki daje stosowanie wszystkich naraz.
Budowa zdywersyfikowanego portfela zaczyna się od struktury, nie od wybrania konkretnych akcji. Oto praktyczne podejście:
Określ swój cel i horyzont czasowy
Inwestujesz na emeryturę za 30 lat? Na wkład własny za 5 lat? Od tego zależy, ile ryzyka możesz podjąć. Dłuższy horyzont pozwala na większy udział akcji, bo masz czas na odrobienie ewentualnych strat.
Ustal podział na klasy aktywów (alokację)
Popularna zasada mówi: procent obligacji w portfelu powinien odpowiadać Twojemu wiekowi. 30-latek miałby 30% w obligacjach i 70% w akcjach. To uproszczenie, ale dobry punkt wyjścia. Resztę dopasuj do swojej tolerancji ryzyka.
Wybierz konkretne instrumenty
Nie musisz kupować 50 różnych akcji. Fundusze ETF dają Ci dywersyfikację w jednym instrumencie. Jeden globalny ETF na indeks MSCI World obejmuje ponad 1 500 spółek z 23 krajów. Na polskim koncie maklerskim możesz kupić ETF-y na GPW lub przez zagranicznych brokerów.
Regularnie monitoruj i rebalansuj
Sprawdzaj portfel co kwartał lub co pół roku. Jeśli udział jakiejś klasy aktywów odchylił się o więcej niż 5 punktów procentowych od założonej alokacji, przywróć równowagę (rebalancing). Sprzedaj to, co urosło ponad plan, i dokup to, co spadło.
Sprawdź i porównaj brokerów giełdowych na Financer.pl – poznaj najniższe opłaty, najlepsze warunki i wybierz idealnego brokera dla siebie.
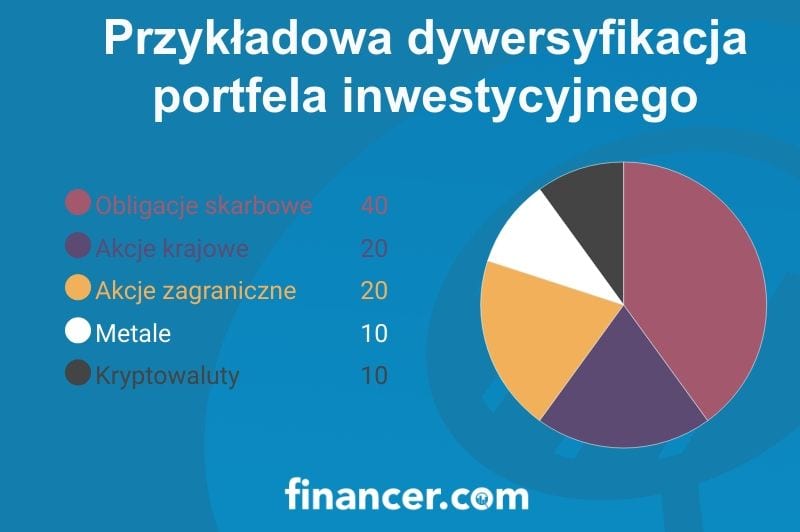
/inwestowanie-platformy/Załóżmy, że masz 50 000 zł do zainwestowania i horyzont 15 lat. Przykładowy portfel mógłby wyglądać tak:
Ten portfel łączy potencjał wzrostu z akcji z ochroną obligacji i zabezpieczeniem przed inflacją dzięki złotu. Polska ekspozycja daje szansę na korzystanie ze wzrostu lokalnego rynku i uniknięcie pełnego ryzyka walutowego.
Dywersyfikacja brzmi prosto, ale w praktyce łatwo popełnić błędy, które niwelują jej skuteczność.
Rebalancing to regularne przywracanie portfela do zakładanych proporcji. To jedno z najważniejszych narzędzi dyscypliny inwestycyjnej.
Przykład: zakładasz alokację 60% akcje, 40% obligacje. Po roku hossy na giełdzie proporcje zmieniły się na 75% / 25%. Rebalancing oznacza sprzedanie części akcji i dokupienie obligacji, żeby wrócić do 60/40.
Jak często rebalansować?
Rebalancing wymaga dyscypliny, bo oznacza sprzedawanie tego, co rośnie (i wygląda atrakcyjnie) oraz kupowanie tego, co spada (i budzi obawy). Ale właśnie na tym polega jego siła: zmusza Cię do kupowania tanio i sprzedawania drogo.
Twoja strategia dywersyfikacji powinna się zmieniać wraz z wiekiem i sytuacją życiową.
20-30 lat - możesz pozwolić sobie na agresywny portfel (70-80% akcji). Masz czas na odrobienie strat i korzystanie z procentu składanego. To dobry moment, żeby zacząć inwestować.
30-45 lat - stopniowo zwiększaj udział obligacji i stabilnych aktywów. Rosną zobowiązania (kredyt hipoteczny, dzieci), więc potrzebujesz pewniejszego dochodu z części portfela.
45-60 lat - akcje powinny stanowić ok. 40-50% portfela. Reszta w obligacjach, lokatach i bezpiecznych instrumentach. Horyzont do emerytury się skraca.
60+ lat - priorytetem jest ochrona kapitału. Akcje na poziomie 20-30%, reszta w obligacjach i kontach oszczędnościowych. Ważny jest regularny dochód z portfela, np. z dywidend.
Jeśli nie chcesz samodzielnie dobierać dziesiątek instrumentów, fundusze ETF to najprostsze rozwiązanie. Jeden ETF na globalny indeks akcji daje Ci ekspozycję na setki lub tysiące spółek z różnych krajów i sektorów.
Najpopularniejsze ETF-y do budowy zdywersyfikowanego portfela:
ETF-y mają niskie koszty zarządzania (zwykle 0,1-0,5% rocznie), co oznacza, że więcej Twoich pieniędzy pracuje dla Ciebie. Porównaj dostępne opcje na platformach inwestycyjnych.
Czy dywersyfikacja portfela inwestycyjnego eliminuje ryzyko straty? Nie. Ale znacząco ogranicza jego skutki. Oto zestawienie argumentów za i przeciw.
Dywersyfikacja portfela inwestycyjnego to nie gwarancja zysku, ale jedno z najskuteczniejszych narzędzi ograniczania ryzyka. Polega na rozproszeniu kapitału w różne klasy aktywów, sektory, regiony i style inwestowania.
Najważniejsze zasady: dobieraj aktywa o niskiej korelacji, regularnie rebalansuj portfel i dopasowuj alokację do swojego etapu życia. Nie musisz komplikować: nawet prosty portfel złożony z 2-3 ETF-ów daje solidną dywersyfikację środków.
Chcesz zacząć inwestować? Porównaj najlepsze platformy inwestycyjne i wybierz tę, która pasuje do Twoich potrzeb.
Dywersyfikacja portfela inwestycyjnego polega na rozłożeniu kapitału na różne klasy aktywów (akcje, obligacje, nieruchomości, surowce), sektory gospodarki i rynki geograficzne. Celem jest ograniczenie ryzyka straty. Gdy jeden składnik portfela traci na wartości, inne mogą zyskiwać lub utrzymywać wartość, co łagodzi całkowity wpływ spadków na portfel.
Nie. Dywersyfikacja nie eliminuje ryzyka całkowicie. Ogranicza ryzyko specyficzne (związane z konkretną spółką lub branżą), ale nie chroni przed ryzykiem systemowym, czyli globalnym krachem dotykającym wszystkie rynki jednocześnie. Dobrze zdywersyfikowany portfel łagodzi skutki strat, ale nie gwarantuje ich uniknięcia.
Zacznij od ustalenia horyzontu czasowego i tolerancji ryzyka. Następnie rozłóż kapitał na różne klasy aktywów (np. 60% akcje, 30% obligacje, 10% złoto). Najprostszym narzędziem dywersyfikacji są fundusze ETF. Jeden globalny ETF na indeks MSCI World daje ekspozycję na ponad 1 500 spółek z 23 krajów. Regularnie sprawdzaj i rebalansuj portfel.
Nie ma jednej uniwersalnej liczby. Ważniejsza od ilości jest jakość dywersyfikacji, czyli niska korelacja między aktywami. Dla początkującego inwestora wystarczą 3-5 różnych instrumentów (np. globalny ETF akcji, ETF obligacji, złoto). Kluczowe jest rozproszenie na różne klasy aktywów i regiony, a nie kupowanie jak największej liczby pozycji.
Rebalancing to przywracanie portfela do zakładanych proporcji. Jeśli założyłeś alokację 60% akcje / 40% obligacje, a po roku hossy proporcje zmieniły się na 75% / 25%, rebalancing oznacza sprzedanie części akcji i dokupienie obligacji. Wystarczy robić to raz do roku lub gdy odchylenie przekroczy 5 punktów procentowych.
Masz pytanie na ten temat? Zapytaj społeczność.
E-mail potwierdzony. Twój komentarz pojawi się po weryfikacji.
Link wygasł. Dodaj komentarz jeszcze raz.
Anonimowy
Ekspert finansowy · Financer
Porównaj brokerów giełdowych
od 0 zł min. wpłata
6 opcji
Sprawdzeni, regulowani brokerzy
Porównaj brokerówPorównaj brokerów giełdowych
od 0 zł min. wpłata
6 opcji
8 min czytaniaInwestuj
9 min czytaniaInwestuj
7 min czytaniaInwestuj
8 min czytaniaInwestuj
9 min czytaniaInwestuj
Dołącz do *Financer Stacks* - Twojego cotygodniowego przewodnika po opanowaniu podstaw finansów, tworzeniu dodatkowego dochodu i życiu, w którym pieniądze pracują dla Ciebie.