A
Anonimowy
Ekspert finansowy · Financer
 Napisane przez Grzegorz Pietruczuk
- 13 lip 2026
Wybierz konto maklerskie
Do inwestowania w ETF-y na giełdzie potrzebujesz konta maklerskiego. Popularne opcje to XTB (0 zł prowizji od ETF-ów do 100 000 EUR obrotu miesięcznie), mBank eMakler czy DM BOŚ.
Jeśli planujesz inwestować długoterminowo, rozważ otwarcie IKE lub IKZE. W 2026 roku limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł. Zyski na IKE są zwolnione z 19% podatku Belki po spełnieniu warunków (wpłaty przez 5 lat, wypłata po 60. roku życia).
Zdecyduj: fundusz indeksowy czy ETF?
Fundusz indeksowy kupujesz bezpośrednio w TFI, bez konta maklerskiego. Jest wyceniany raz dziennie. Przykład: inPZU Indeks WIG20 z opłatą za zarządzanie 0,5% rocznie.
ETF (Exchange Traded Fund) kupujesz na giełdzie jak akcje. Cena zmienia się w czasie rzeczywistym. Przykład: Beta ETF WIG20TR z TER od 0,45% rocznie. Od marca 2026 dostępny jest też PZU ETF WIG20 TR + mWIG40 TR z opłatą 0,4%.
ETF-y na GPW mają zerowe opłaty giełdowe za notowanie od kwietnia 2026 do końca roku.
Wpłać środki i złóż zlecenie
Po otwarciu konta maklerskiego wpłać środki przelewem. Minimalna kwota zależy od ceny jednostki ETF-a, ale wielu brokerów oferuje akcje ułamkowe, więc możesz zacząć nawet od 100 zł.
Przy zakupie ETF-a na giełdzie składasz zlecenie kupna, podając ticker (np. ETFW20TR dla Beta ETF WIG20TR) i liczbę jednostek. Transakcja realizuje się w ciągu sekund.
Wybierz region lub branżę
Nie musisz ograniczać się do polskich indeksów. Przez konta u zagranicznych brokerów (lub polskie z dostępem do rynków zagranicznych) możesz kupić ETF-y na S&P 500, NASDAQ 100, MSCI World czy indeksy rynków wschodzących.
Dla dywersyfikacji geograficznej warto rozłożyć inwestycje między Polskę (WIG20), Europę i USA. Unikaj koncentracji na jednym rynku.
Inwestuj regularnie
Strategia regularnych wpłat (np. 200-500 zł miesięcznie) pozwala uśrednić cenę zakupu. W miesiącach spadkowych kupujesz taniej, w miesiącach wzrostowych drożej. Długoterminowo to się opłaca. S&P 500 historycznie daje średnio 10% rocznie, a WIG w 2025 roku zyskał prawie 47%.
Inwestowanie w indeksy to jedna z najprostszych dróg do budowania portfela inwestycyjnego. Zamiast wybierać pojedyncze akcje, kupujesz "kawałek całego rynku" przez fundusze indeksowe lub ETF-y.
W tym poradniku pokażemy Ci, czym dokładnie są indeksy giełdowe, jak w nie inwestować krok po kroku i ile to kosztuje. Znajdziesz tu również przegląd najważniejszych polskich i światowych indeksów oraz praktyczne wskazówki dotyczące optymalizacji podatkowej przez IKE i IKZE.
Indeks giełdowy to narzędzie statystyczne, które mierzy wartość wybranej grupy akcji. Działa jak termometr rynku: pokazuje, czy ceny akcji rosną, czy spadają.
Przykładem jest WIG (Warszawski Indeks Giełdowy), najstarszy polski indeks, obliczany od pierwszej sesji GPW w 1991 roku. WIG obejmuje wszystkie spółki notowane na rynku podstawowym i uwzględnia zarówno zmiany cen, jak i dywidendy. To tak zwany indeks dochodowy.
Drugim kluczowym indeksem jest WIG20, który skupia 20 największych i najbardziej płynnych spółek na GPW. W przeciwieństwie do WIG, jest indeksem cenowym, więc nie uwzględnia dywidend. W 2025 roku WIG20 wzrósł o ponad 45%, zamykając rok na poziomie 3 184 punktów.
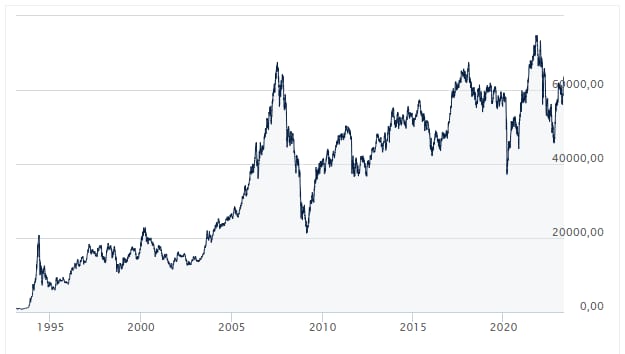
Indeksy to nie tylko statystyka. Pełnią kilka praktycznych funkcji:
Rozpoczęcie inwestowania w indeksy nie wymaga specjalistycznej wiedzy. Wystarczy wykonać kilka kroków:
Choć bezpośrednio nie kupisz "indeksu", istnieją trzy główne instrumenty, które pozwalają Ci uczestniczyć w jego zmianach:
Inwestowanie w indeksy ma sporo argumentów za sobą, ale nie jest pozbawione ryzyka. Oto uczciwe zestawienie:
| Zalety | Wady |
|---|---|
Niskie koszty zarządzania (ETF-y na GPW: 0,4-1,4% rocznie) | Brak wpływu na skład portfela. Fundusz kupuje to, co jest w indeksie, nawet przewartościowane spółki. |
Natychmiastowa dywersyfikacja. WIG20 to ekspozycja na 20 spółek jednocześnie. | W bessie indeks spada razem z rynkiem. Nie ma mechanizmu ochrony przed stratami. |
Prostota. Nie musisz analizować pojedynczych spółek. | Ograniczona elastyczność. Nie możesz wykluczyć słabych spółek z indeksu. |
Start od niewielkich kwot (nawet 100 zł przy akcjach ułamkowych). | Wynik nigdy nie przebije indeksu. Tracking error i opłaty powodują, że realny zwrot jest nieco niższy. |
Możliwość optymalizacji podatkowej przez IKE/IKZE. | Ryzyko walutowe przy ETF-ach na zagraniczne indeksy (np. S&P 500 w USD). |
Sprawdź i porównaj brokerów giełdowych na Financer.pl – poznaj najniższe opłaty, najlepsze warunki i wybierz idealnego brokera dla siebie.
/inwestowanie-platformy/Koszty to jeden z głównych powodów, dla których inwestowanie pasywne w indeksy wygrywa z aktywnymi funduszami.
ETF-y na GPW:
Fundusze indeksowe:
Dla porównania: aktywnie zarządzane fundusze akcji pobierają zazwyczaj 2-4% rocznie, nie licząc opłat dystrybucyjnych.
Dodatkowy plus w 2026: GPW zniosła opłaty za notowanie ETF-ów od 1 kwietnia do 31 grudnia. A jeśli inwestujesz przez IKE lub IKZE, w niektórych domach maklerskich prowizja od ETF-ów wynosi 0 zł.
Inwestowanie w indeksy przez konta emerytalne to jeden z najlepszych sposobów na obniżenie podatków od zysków.
IKE (Indywidualne Konto Emerytalne):
IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego):
81% polskich inwestorów w ETF-y wykorzystuje właśnie konta IKE lub IKZE. To nie przypadek. Przy 20-letnim horyzoncie inwestycyjnym różnica między kontem z podatkiem a bez może wynosić kilkadziesiąt tysięcy złotych.
Na Giełdzie Papierów Wartościowych w Warszawie notowanych jest kilkadziesiąt indeksów. Oto te najistotniejsze:
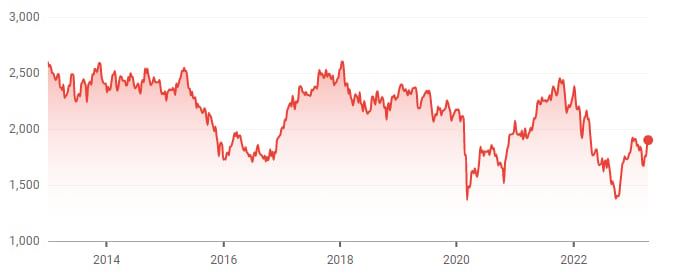
Indeks 20 największych i najbardziej płynnych spółek na GPW. Indeks cenowy (nie uwzględnia dywidend). W 2025 roku zyskał ponad 45%, zamykając rok na 3 184 pkt. Prognozy na 2026: średnio 3 369 pkt (ok. 6% wzrostu), optimiści widzą nawet 3 700 pkt.
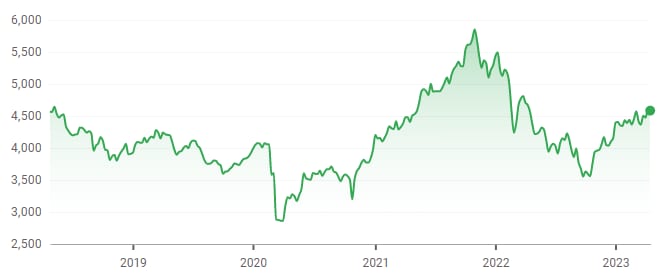
Skupia 40 średnich spółek. W 2025 roku wzrósł o ponad 33%. Analitycy przewidują, że w 2026 to właśnie mniejsze i średnie spółki mogą dać najlepsze stopy zwrotu.
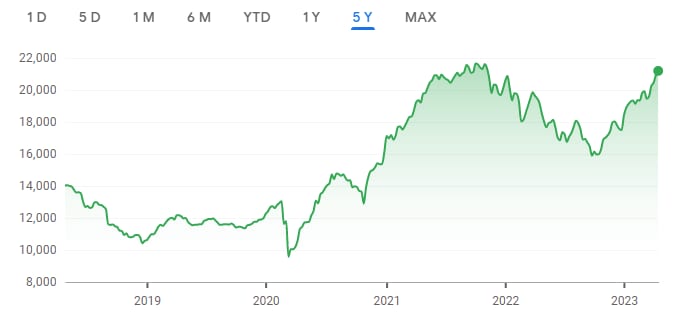
Obejmuje 80 mniejszych spółek, które nie mieszczą się w WIG20 i mWIG40. Wzrost w 2025: +25,4%. Dobry wskaźnik kondycji mniejszych firm na polskim rynku.
Najszerszy indeks GPW, obejmujący wszystkie spółki z rynku podstawowego. Indeks dochodowy (uwzględnia dywidendy). W 2025 roku zyskał prawie 47%, ustanawiając historyczny rekord. To najlepszy benchmark do oceny całego polskiego rynku akcji.
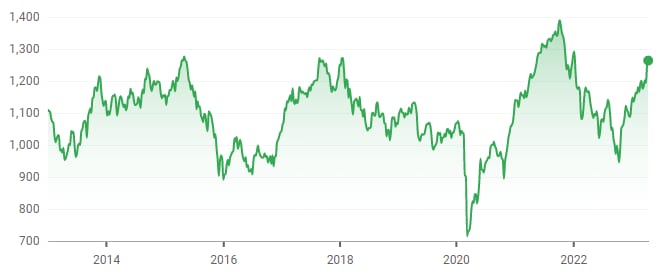
Skupia spółki regularnie wypłacające dywidendy przez minimum 5 lat. Ciekawy dla inwestorów szukających stabilnego dochodu pasywnego.
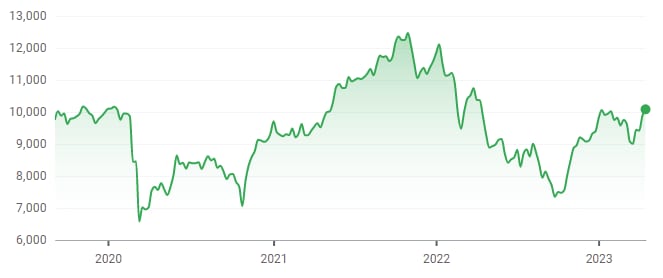
Indeks spółek odpowiedzialnych społecznie. Uwzględnia kryteria ESG (środowisko, społeczeństwo, ład korporacyjny). Rosnące znaczenie wśród inwestorów instytucjonalnych.
Inwestowanie w indeksy nie ogranicza się do GPW. Przez zagranicznych brokerów lub ETF-y dostępne w Polsce masz dostęp do najważniejszych rynków świata.
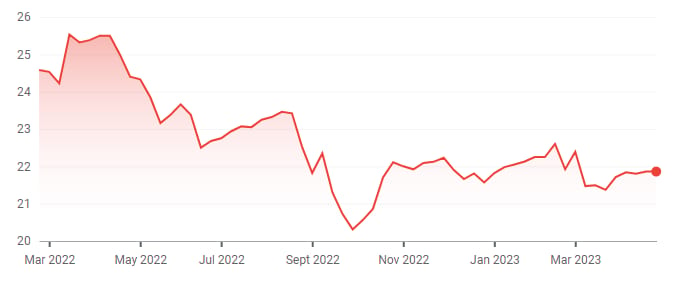
Jeden z najstarszych i najbardziej rozpoznawalnych indeksów na świecie. Obejmuje 30 największych amerykańskich spółek, w tym Apple, Amazon, Microsoft i Boeing. Jest indeksem ważonym ceną (w odróżnieniu od większości współczesnych indeksów ważonych kapitalizacją).
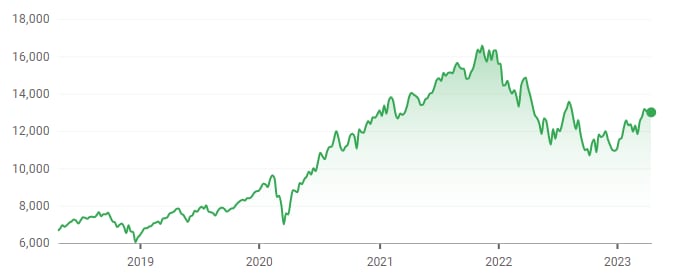
Skupia 100 największych spółek technologicznych i niefinansowych z giełdy NASDAQ. W składzie: Tesla, Apple, Microsoft, Nvidia, Meta. To indeks zdominowany przez sektor tech, który w ostatnich latach napędzał globalne wzrosty.
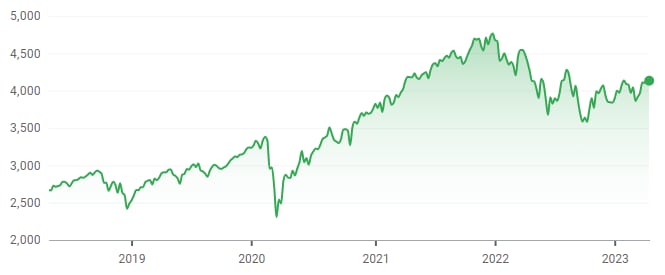
500 największych spółek notowanych na amerykańskich giełdach. Najważniejszy benchmark na świecie. Historyczna średnia roczna stopa zwrotu: ok. 10%. W 2025 roku S&P 500 zyskał ok. 13%. Stopa dywidendy: 1-1,3%.
Dla polskiego inwestora S&P 500 jest dostępny przez ETF-y typu Vanguard S&P 500 (VOO) lub iShares Core S&P 500 (CSPX). Pamiętaj jednak o ryzyku walutowym, bo te instrumenty są denominowane w USD.
To jedno z najczęstszych pytań wśród początkujących inwestorów. Oba instrumenty śledzą indeks, ale różnią się w kilku aspektach:
Dla większości inwestorów ETF-y będą lepszym wyborem ze względu na niższe koszty i większą elastyczność.
Nie potrzebujesz dużych sum. Regularne wpłaty nawet po 200-300 zł miesięcznie to solidny start.
Fundusze indeksowe: minimalna wpłata zaczyna się od 100 zł (np. inPZU). To najniższy próg wejścia.
ETF-y na GPW: jedna jednostka Beta ETF WIG20TR kosztuje kilkadziesiąt złotych. U brokerów oferujących akcje ułamkowe (np. XTB) możesz kupić nawet za 50 zł.
Kontrakty CFD: teoretycznie pozwalają zacząć od niewielkich kwot dzięki dźwigni, ale to nie jest zalecana droga dla początkujących ze względu na wysokie ryzyko strat.
Najlepsza strategia na start? Ustal stałą kwotę miesięczną i inwestuj regularnie, niezależnie od tego, czy rynek rośnie czy spada. Ta metoda, zwana uśrednianiem kosztów (DCA), sprawdza się szczególnie dobrze przy długim horyzoncie inwestycyjnym.
Tak, dla większości inwestorów indywidualnych inwestowanie w indeksy to jeden z najlepszych wyborów. Badania pokazują, że ponad 80% aktywnie zarządzanych funduszy nie pokonuje swojego benchmarku w długim terminie. Indeksy oferują niskie koszty (od 0,4% rocznie na GPW), natychmiastową dywersyfikację i prostotę. WIG zyskał prawie 47% w 2025 roku. Pamiętaj jednak, że przeszłe wyniki nie gwarantują przyszłych zysków.
Inwestowanie w indeksy polega na kupowaniu instrumentów finansowych (ETF-ów lub funduszy indeksowych), które odwzorowują skład wybranego indeksu giełdowego. Zamiast wybierać pojedyncze akcje, kupujesz "kawałek całego rynku". Przykładowo, kupując ETF na WIG20, posiadasz ekspozycję na 20 największych polskich spółek jednocześnie.
Indeks giełdowy to wskaźnik statystyczny, który mierzy wartość grupy akcji. Nie można go kupić bezpośrednio. ETF (Exchange Traded Fund) to fundusz notowany na giełdzie, który odwzorowuje skład indeksu. Kupując ETF na WIG20, de facto inwestujesz w indeks WIG20. ETF pobiera niewielką opłatę za zarządzanie (TER), dlatego jego wynik jest zawsze nieco niższy niż samego indeksu.
Koszty zależą od wybranego instrumentu. ETF-y na GPW mają opłaty za zarządzanie (TER) od 0,4% do 1,4% rocznie. Fundusze indeksowe: 0,5-2% rocznie. Do tego dochodzi prowizja brokera za transakcję, choć u XTB handel ETF-ami na GPW jest bezpłatny do 100 000 EUR obrotu miesięcznie. Od kwietnia 2026 GPW zniosła opłaty za notowanie ETF-ów.
Najbardziej efektywnym sposobem jest inwestowanie przez IKE (Indywidualne Konto Emerytalne). Zyski na IKE są zwolnione z 19% podatku Belki, jeśli wpłacasz przez minimum 5 lat i wypłacisz środki po ukończeniu 60. roku życia. Limit wpłat w 2026 wynosi 28 260 zł. Alternatywnie, IKZE pozwala odliczyć wpłaty od dochodu w PIT i płacić zryczałtowany podatek 10% przy wypłacie.
Masz pytanie na ten temat? Zapytaj społeczność.
E-mail potwierdzony. Twój komentarz pojawi się po weryfikacji.
Link wygasł. Dodaj komentarz jeszcze raz.
Anonimowy
Ekspert finansowy · Financer
Porównaj brokerów giełdowych
od 0 zł min. wpłata
6 opcji
Sprawdzeni, regulowani brokerzy
Porównaj brokerówPorównaj brokerów giełdowych
od 0 zł min. wpłata
6 opcji
5 min czytaniaInwestuj
8 min czytaniaInwestuj
6 min czytaniaInwestuj
8 min czytaniaInwestuj
3 min czytaniaInwestuj
Dołącz do *Financer Stacks* - Twojego cotygodniowego przewodnika po opanowaniu podstaw finansów, tworzeniu dodatkowego dochodu i życiu, w którym pieniądze pracują dla Ciebie.